Quando si necessita di una traduzione giurata, sia che questa venga effettuata presso un tribunale o un notaio, è cruciale distinguere tra i diritti di segreteria e l’imposta di bollo. Sebbene spesso questi termini vengano utilizzati come se fossero interscambiabili, essi rappresentano costi differenti legati alla certificazione documentale.
I diritti di segreteria si riferiscono alle tariffe amministrative applicate per il servizio di giuramento o asseverazione di un documento presso le autorità competenti. Questi diritti possono variare a seconda dell’ente e della natura del servizio richiesto.
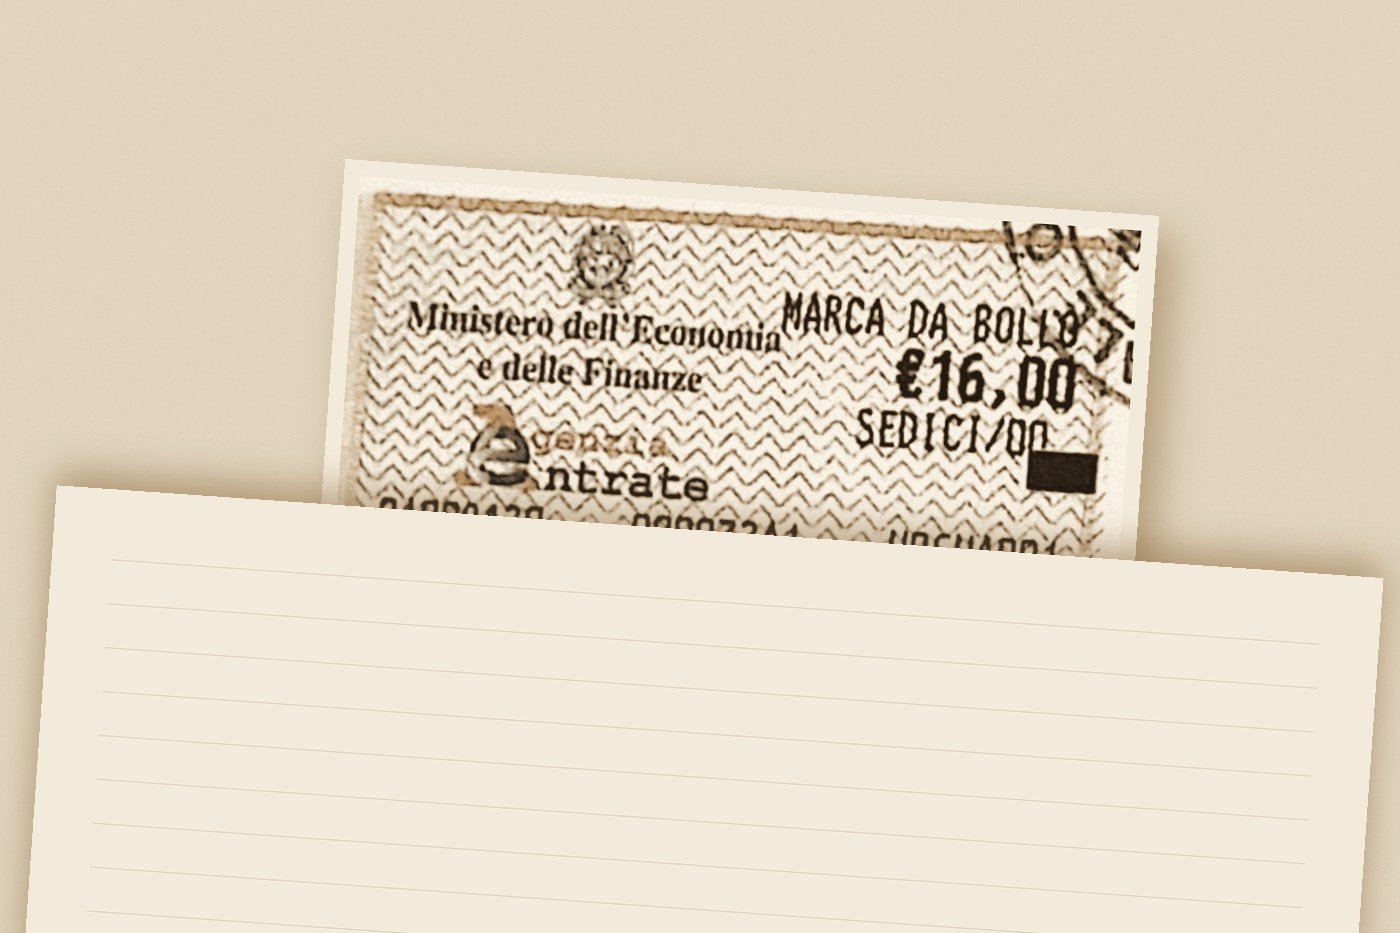
D’altro canto, l’imposta di bollo, la cui tariffa attuale è di 16,00 € per ogni 100 righe di testo tradotto, è un’imposta applicata a determinati documenti per conferire loro validità legale. Non tutte le traduzioni giurate necessitano dell’applicazione dell’imposta di bollo; esistono infatti documenti e atti specifici esentati da questa imposta.
Segue un elenco non esaustivo di documenti e atti generalmente esentati dall’imposta di bollo, come definito dal D.P.R. 26/10/1972 n. 642 e successive modifiche. Questo elenco serve a fornire una panoramica iniziale e non è da considerarsi completo. È fortemente consigliato ai richiedenti di verificare eventuali disposizioni normative aggiuntive che possano attribuire l’esenzione dall’imposta di bollo e consultare i testi normativi per informazioni approfondite.
Elenco dei Documenti Principali Esentati dall’Imposta di Bollo (D.P.R. 26/10/1972 n. 642 e modifiche successive) – Allegato “B”
Questa sezione è pensata per guidare chi necessita di traduzioni giurate, evidenziando i casi in cui è possibile essere esonerati dal pagamento dell’imposta di bollo. È importante una verifica accurata delle normative per assicurarsi di rientrare nelle categorie di esenzione.
| N. | Documenti esenti da imposta di bollo | Riferimento normativo | Note per il richiedente |
|---|---|---|---|
| 1 | Esercizio e tutela dei diritti elettorali, petizioni agli Organi Legislativi (es. Referendum) | Art. 1 | |
| 2 | Leva Militare (dispensa, esonero, congedo anticipato) | Art. 2 | Tali certificati non possono più essere richiesti perché diretti alle P.A. Produrre autocertificazione |
| 3 | Ufficio del giudice popolare | Art. 2 | Documentazione per l’ufficio del giudice popolare. |
| 4 | Atti e documenti dei procedimenti in materia penale e di pubblica sicurezza | Art. 3 | |
| 5 | Estratti e copie di qualsiasi atto e documento richiesto dai pubblici uffici Art 4 Tali documenti sono richiesti nell’interesse dello Stato dai pubblici uffici e mai dai privati. | ||
| 6 | Atti e copie del procedimento di accertamento e riscossione di qualsiasi tributo | Art. 5 | |
| 7 | Fatture ed altri documenti riguardanti il pagamento di operazioni soggette ad I.V.A | Art. 6 | |
| 8 | Operazioni relative al debito pubblico, libretti postali di risparmio | Art. 7 | |
| 9 | Domande per il conseguimento di sussidi o per l’ammissione in Istituti di Beneficenza e relativi documenti | Art. 8 | |
| 10 | Certificati anagrafici richiesti dalle società sportive su disposizioni delle relative federazioni | Art. 8/bis | |
| 11 | Assicurazioni sociali obbligatorie (INPS, ex SCAU, cassa mutua, ecc.) e relative controversie | Art. 9/12 | Tali certificati non possono più essere emessi perché diretti alle P.A. Produrre autocertificazione |
| 12 | Iscrizione liste di collocamento | Art. 9 | |
| 13 | Assegni familiari | Art. 9 | Tali certificati non possono più essere emessi perché diretti alle P.A. Produrre autocertificazione |
| 14 | Domande, certificati, documenti ricorsi per pensioni dirette e di reversibilità, indennità di liquidazione e di buonuscita | Art. 9 | |
| 15 | Igiene Pubblica, Assistenza Sanitaria (AUSL) | Art. 10 | |
| 16 | Ammissione, frequenza, ed esami nella scuola dell’obbligo ed in quella materna, nonché negli asili nido | Art. 11 | Tali certificati possono essere richiesti solo se diretti alle scuole private |
| 17 | Conseguimento di borse di studio e presalario | Art. 11 | Tali certificati possono essere richiesti solo se trattasi di borse di studio emesse da soggetti privati |
| 18 | Esonero tasse scolastiche, buoni libro, trasporto alunni, mensa scolastica | Art. 11 | Tali certificati possono essere richiesti solo se trattasi di agevolazioni offerte da soggetti privati |
| 19 | Controversie per pensioni dirette o di reversibilità | Art. 12 | |
| 20 | Controversie individuali di lavoro e di pubblico impiego | Art. 12 | |
| 21 | Controversie in materia di ricongiunzione carriera agli effetti contributivi | Art. 12 | |
| 22 | Controversie locatizie per equo canone | Art. 12 | |
| 23 | Atti della procedura di tutela minori ed interdetti | Art. 13 | |
| 24 | Documenti per adozione, affidamento ed assistenza minori (L.184/1983) | Art. 13 | |
| 25 | Contrassegno invalidi | Art. 13/bis | |
| 26 | Domande per ottenere certificati ed altri documenti esenti da imposta di bollo | Art. 14 | L’interessato che richiede un certificato esente da imposta di bollo non deve applicare nell’istanza di richiesta la relativa imposta |
| 27 | Dogana: documenti relativi, esportazione merci | Art. 15 | |
| 28 | Atti e documenti emessi da Amministrazioni dello Stato purché vengano tra loro scambiati | Art. 16 | Tali documenti non possono essere richiesti perché emessi esclusivamente tra Pubbliche Amministrazioni |
| 29 | Atti che autorità, pubblici funzionari e ministri di culto sono tenuti a trasmettere all’ufficio dello stato civile | Art. 17 | |
| 30 | Atti e documenti per il rilascio di Passaporti, Carte d’identità e documenti equipollenti | Art. 18 | |
| 31 | Atti costitutivi e modificativi delle società di mutuo soccorso | Art. 19 | |
| 32 | Atti relativi ai trasferimenti di terreni, piccola proprietà contadina | Art. 21 | |
| 33 | Aiuti, premi e contributi comunitari al settore agricolo | Art. 21/bis | |
| 34 | Espropriazione per cause di pubblica utilità | Art. 22 | |
| 35 | Testamenti in qualunque forma redatti | Art. 23 | |
| 36 | Documenti per il rilascio di abbonamenti per trasporto di persone | Art. 24 | Tali certificati possono essere emessi solo per abbonamenti emessi da vettori privati. Produrre autocertificazione per i vettori pubblici |
| 37 | Contratti di lavoro, di locazioni di fondi rustici | Art. 25 | |
| 38 | Quietanze stipendi, pensioni, paghe premi, indennità | Art. 26 | |
| 39 | Atti posti in essere da organizzazioni non lucrative di utilità sociale (ONLUS) | L. 460 del4/12/1997 Art. 27/bis | |
| 40 | Partiti politici | Art. 27/ter | |
| 41 | Riconoscimento in Italia di Brevetti per invenzioni industriali | Art. 27/quater | |
| 42 | Documenti per diritti elettorali ed elezioni dei delegati scolastici | L. 8/6/1962, n. 604 | |
| 43 | Liquidazione e pagamento di indennità e rendite INAIL | D.P.R. 30/6/1965, n. 1124 | |
| 44 | Documenti per controversie individuali di lavoro o rapporti di pubblico impiego | art. 10 L. 11/8/1973, n. 533 | |
| LEGGI SPECIALI ESENTATIVE | |||
| 45 | Atti relativi a contratti di assicurazione | Art. 34 D.P.R. 601 del 29/9/1973 | |
| 46 | Concessione mutui agricoli, normativa CEE | Art. 16 L. 9/5/1975, n. 153 | |
| 47 | Definizione pratiche pensioni di guerra | Art. 126 D.P.R. 23/12/1978, n. 915 | |
| 48 | Procedure di liquidazione danni di guerra | Art. 12 L. 593 del 22/10/1981 | |
| 49 | 41 Risarcimento danni in seguito a calamità naturali CEE . contributi AIMA | Art. 7 bis L. 27/2/1984, n.17 | |
| 50 | Perfezionamento pratiche divorzio | Art. 19 L.6/3/1987, n. 74 | |
| 51 | Partecipazione a pubblici concorsi e graduatorie | Art. 1 L. 370 del 23/8/1988 | Tali certificati non possono più essere richiesti perché diretti alle P.A. Produrre autocertificazione |
| 52 | 44 Documento attestante volontà di essere cremato | Art. 79 D.P.R. 10/9/1990, n. 285 | |
| 53 | Patrocinio a spese dello Stato per i non abbienti | Art. 4 L. 217 del 30/9/1990 | |
| 54 | Duplicati di atti e documenti smarriti | Art. 7 L. 405 del 29/12/1990 | |
| 55 | Certificati, copie ed estratti desunti esclusivamente dai registri dello Stato Civile e le corrispondenti dichiarazioni sostitutive | Art. 7 L. 405 del 29/12/1990 | |
| 56 | Iscrizione, frequenza ed esami nell’ambito dell’istruzione secondaria di secondo grado | Art. 7 L. 405 del 29/12/1990 | |
| 57 | Atti connessi allo svolgimento di attività delle organizzazioni di volontariato | Art. 8 L. 11/8/1991, n. 266 | |
| 58 | Istanze concernenti rapporti di pubblico impiego prodotte dai dipendenti alla propria amministrazione | Nota 3 a margine Art. 3 della Tariffa allegato A D.P.R.642/72 DM 20/8/1992 | |
| 59 | Atti e documenti inerenti le cooperative edilizie | Art. 66 L. 427 del 29/10/1993 | |
| 60 | Certificati rilasciati in seguito a variazioni toponomastiche e numerazione civica | Art. 16 L. 537 del 24/12/1993 | |
| 61 | Titoli presentati dal vincitore del concorso al momento della nomina | Art. 19L. 28 del 18/2/1999 | |
| 62 | Atti e documenti relativi al procedimento di separazione personale dei coniugi | Sentenza Corte Cost. n. 154 del 29/4/1999 | |
| 63 | Legalizzazione di fotografie per il rilascio di documenti personali | art. 34 D.P.R. 445 del 28/12/2000 | |
| 64 | Rilascio carta di soggiorno a cittadini stati membri dell’unione europea | Art. 5, comma 7, D.P.R. 54/2002 | |